
Toiture endommagée par la tempête : assurance et démarches
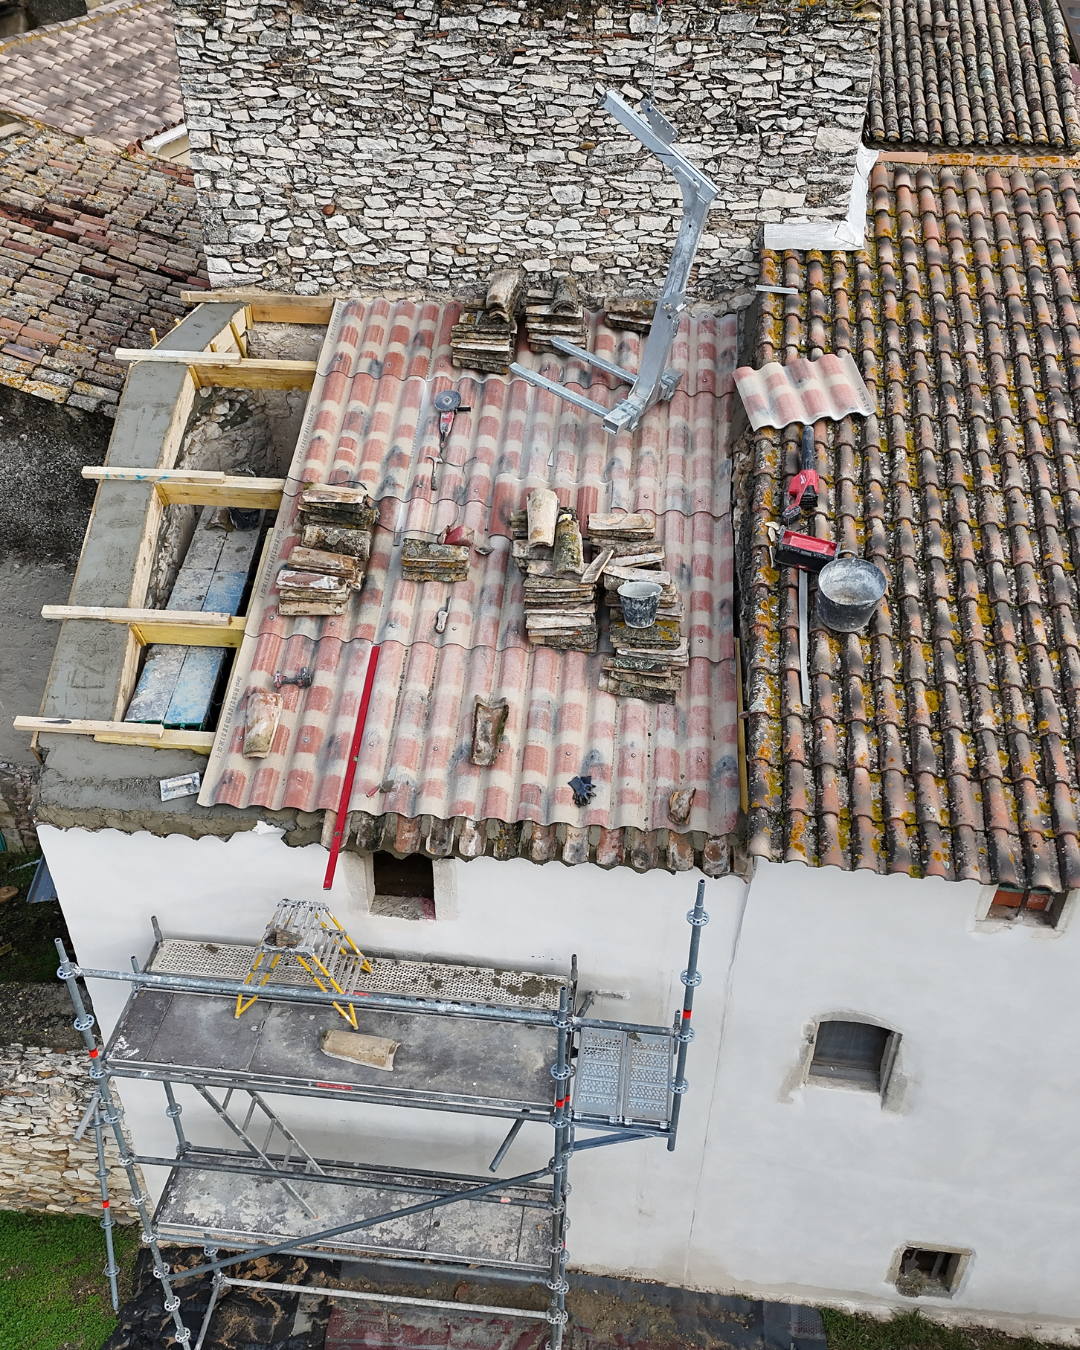
Dans le Gard, l’automne ne prévient jamais vraiment. Lors de l’épisode méditerranéen des 19 et 20 octobre 2026, Météo-France annonçait jusqu’à 300 mm de pluie localement sur le département, des chutes de grêle et des rafales approchant les 80 km/h, et ce scénario se répète plusieurs fois par saison entre la vallée du Rhône et les contreforts des Cévennes, sans compter les coups de mistral dont les rafales dépassent parfois les 100 km/h. Au lendemain de ce type d’événement, nos téléphones sonnent pour les mêmes raisons à Laudun-l’Ardoise, Orsan, Connaux, Codolet ou Bagnols-sur-Cèze : des tuiles déplacées, un faîtage descellé, une gouttière arrachée, un Velux étoilé par la grêle, et presque toujours la même série de questions. Est-ce que l’assurance habitation prend en charge la réparation de la toiture ? Dans quel délai faut-il déclarer le sinistre ? Peut-on faire réparer avant le passage de l’expert ? La SARL FLB, couvreur-zingueur implanté à Laudun-l’Ardoise, vous répond ici point par point, avec le regard du terrain, pour que vous ne perdiez ni temps ni indemnisation après une tempête.
Les dégâts de toiture les plus fréquents après un coup de vent ou un orage dans le Gard
Les toitures de notre secteur sont majoritairement couvertes de tuiles canal en terre cuite, un matériau parfaitement adapté au climat méditerranéen mais qui présente une faiblesse bien connue des couvreurs : sur beaucoup de maisons anciennes, les tuiles de couvert reposent simplement sur les tuiles de courant sans fixation mécanique, et seuls le faîtage, les rives et l’égout sont scellés au mortier. Lorsque le vent s’engouffre sous la couverture, ces tuiles se soulèvent, glissent ou s’envolent, tandis que les scellements fragilisés par des années de soleil et de variations de température se fissurent puis se détachent par blocs entiers. La zinguerie souffre elle aussi : les solins autour des cheminées se décollent, les noues se déforment, et les gouttières mal fixées sont arrachées par le vent ou écrasées par une branche. La grêle, de son côté, provoque des dégâts plus sournois, car une tuile simplement fissurée reste parfaitement invisible depuis le jardin alors qu’elle laissera passer l’eau à la prochaine averse, et les vitrages des fenêtres de toit peuvent être étoilés ou leur raccord d’étanchéité endommagé.
C’est précisément parce que ces désordres ne se voient pas toujours depuis le sol qu’un diagnostic réalisé par un professionnel est indispensable après un événement climatique violent, d’autant qu’il servira de base à votre dossier d’assurance. Nous déconseillons formellement de monter vous-même sur le toit : une couverture mouillée est extrêmement glissante, des tuiles abîmées peuvent céder sous le poids, et le risque de chute n’en vaut jamais la peine. Si de l’eau pénètre déjà dans la maison, les bons réflexes pour protéger l’intérieur sont détaillés dans notre article consacré à la fuite de toiture et aux gestes d’urgence.
Ce que couvre réellement votre assurance habitation en cas de tempête
La garantie tempête, grêle et neige, présente dans tout contrat habitation
Bonne nouvelle pour commencer : vous êtes très probablement couvert sans le savoir. Le Code des assurances impose que tout contrat garantissant l’incendie d’un bien situé en France couvre également les dommages causés par la tempête, ce qui signifie qu’aucune assurance multirisque habitation ne peut exclure ce risque. Cette garantie prend en charge les dégâts provoqués par l’action directe du vent, le choc de la grêle sur la toiture et le poids de la neige ou de la glace. Elle ne se déclenche toutefois que si le phénomène présente une intensité anormale, et c’est là que tout se joue. Par convention, la plupart des assureurs retiennent un seuil de 100 km/h en rafales relevé à la station météorologique la plus proche, ou à défaut la preuve que plusieurs bâtiments de bonne construction ont subi des dommages similaires dans votre commune ou dans les communes voisines. Lors d’un épisode où les rafales mesurées plafonnent autour de 80 km/h, ce second critère devient décisif, d’où l’intérêt de photographier aussi les dégâts visibles chez vos voisins. Pour appuyer votre dossier, Météo-France délivre en ligne, moyennant paiement, un certificat d’intempéries qui atteste de la vitesse réelle du vent à l’heure et au lieu du sinistre.
Dégâts des eaux et catastrophe naturelle : deux garanties à ne pas confondre
La garantie dégâts des eaux intervient pour les conséquences intérieures d’une infiltration, c’est-à-dire les plafonds tachés, l’isolant détrempé, les peintures et le mobilier abîmés, mais elle ne finance généralement pas la réparation de la couverture elle-même, même si les frais de recherche de fuite sont souvent pris en charge. En revanche, la plupart des contrats couvrent au titre de la garantie tempête la pluie qui pénètre par une toiture endommagée par le vent, à condition que l’infiltration survienne dans un délai limité après l’événement, souvent 48 heures. La garantie catastrophe naturelle, quant à elle, concerne les inondations, les ruissellements et les coulées de boue si fréquents lors des épisodes cévenols, et ne s’applique qu’après la publication au Journal officiel d’un arrêté interministériel reconnaissant l’état de catastrophe naturelle pour votre commune. Depuis le 1er janvier 2023, vous disposez alors de 30 jours après cette publication pour déclarer votre sinistre. Pour les dommages dus au vent en métropole, c’est bien la garantie tempête qui s’applique, et non le régime catastrophe naturelle.
L’exclusion qui coûte cher : le défaut d’entretien
Le point que les propriétaires découvrent souvent trop tard, c’est que les assureurs n’indemnisent que les dommages accidentels. Les dégradations liées à la vétusté, à la négligence ou à un défaut d’entretien sont exclues, et l’expert ne manquera pas de relever un faîtage déjà fissuré avant la tempête, des tuiles poreuses envahies de mousse ou des gouttières bouchées depuis plusieurs saisons. Une toiture régulièrement vérifiée, avec des factures d’entretien de toiture à l’appui, constitue donc votre meilleure protection le jour où vous devez faire valoir vos droits, et c’est l’une des raisons pour lesquelles nous recommandons une inspection annuelle avant chaque automne.
Les démarches à suivre, dans l’ordre, pour être indemnisé
Sécuriser la toiture et limiter l’aggravation des dégâts
Votre contrat vous impose de prendre les mesures nécessaires pour éviter que les dommages ne s’aggravent, ce que les assureurs appellent les mesures conservatoires. Concrètement, cela consiste à faire bâcher la toiture ou à remettre provisoirement en place les tuiles déplacées pour stopper les infiltrations, sans engager à ce stade de réparation définitive. Faites réaliser ce bâchage par un couvreur équipé, conservez précieusement la facture et les photos de l’intervention, car ces frais sont généralement remboursés lorsque le sinistre est garanti, sous réserve des conditions de votre contrat.
Photographier et documenter chaque dommage
Avant toute intervention, photographiez les dégâts sous tous les angles possibles depuis le sol, les débris tombés dans le jardin, les traces d’eau à l’intérieur, et notez la date et l’heure de l’événement. Ajoutez les photos des dommages visibles sur les maisons voisines et, si le vent est en cause, commandez le certificat d’intempéries de Météo-France. Plus votre dossier est complet, plus l’indemnisation est rapide.
Déclarer le sinistre dans les délais
Pour un dommage lié à une tempête ou à la grêle, la déclaration doit en règle générale être faite dans les cinq jours ouvrés suivant la découverte du sinistre, par lettre recommandée ou depuis votre espace client. Après des événements de grande ampleur, certains assureurs allongent ce délai, mais ne comptez pas dessus et déclarez même si vous n’êtes pas certain que le seuil de vent a été atteint : c’est à l’assureur d’apprécier, pas à vous de renoncer d’avance.
Faire établir un diagnostic et un devis détaillé par un couvreur
Le devis est la pièce maîtresse de votre dossier. Un devis sérieux décrit précisément les dommages zone par zone, chiffre les quantités en jeu, le nombre de tuiles à remplacer, les mètres linéaires de faîtage à resceller ou de gouttière à reposer, et distingue honnêtement ce qui relève de la tempête de ce qui relève de l’usure, ce qui renforce la crédibilité de votre demande auprès de l’expert. La SARL FLB établit ce type de devis accompagné de photos prises en toiture, exploitables directement par votre assureur.
Laisser passer l’expert avant toute réparation définitive
Pour les sinistres importants, l’assureur mandate un expert chargé d’évaluer les dommages. Attendez son passage ou l’accord écrit de votre assureur avant d’engager les travaux définitifs, faute de quoi vous risquez de ne plus pouvoir prouver l’étendue des dégâts. L’indemnisation du bâti est calculée sur la valeur de reconstruction, déduction faite de la vétusté prévue au contrat et de la franchise.
Attention aux démarcheurs qui passent après chaque tempête
Chaque épisode de vent fort s’accompagne, dans les jours qui suivent, d’une vague de faux couvreurs qui sillonnent les lotissements du Gard et du Vaucluse en proposant une « intervention urgente », un paiement immédiat en liquide ou un traitement de toiture prétendument indispensable. Ne signez jamais rien sur le pas de votre porte et méfiez-vous de quiconque vous presse de signer une demande d’intervention urgente, car ce document peut vous priver de votre droit de rétractation. Nous détaillons les techniques les plus courantes et vos droits dans notre article sur les arnaques au démoussage et au traitement hydrofuge.
Pourquoi confier le diagnostic de votre toiture à un couvreur local
Après une tempête, la réactivité fait la différence, et un artisan implanté à proximité intervient plus vite qu’une entreprise venue de loin, en particulier pour un bâchage d’urgence. Basée à Laudun-l’Ardoise, la SARL FLB intervient à Orsan, Connaux, Gaujac, Codolet, Saint-Nazaire, Bagnols-sur-Cèze et plus largement dans tout le Gard et le Vaucluse. Nous connaissons les toitures en tuiles canal, les effets du mistral sur les scellements et les points faibles de la zinguerie locale, et nos travaux de couverture et de zinguerie sont couverts par notre garantie décennale. Si votre toiture a souffert des derniers orages, appelez-nous au 06 86 37 76 61 ou passez par notre formulaire de contact pour un diagnostic et un devis gratuit, rédigé pour être directement transmis à votre assurance.
Questions fréquentes sur une toiture endommagée et l’assurance
L’assurance couvre-t-elle les tuiles envolées si le vent n’a pas atteint 100 km/h ?
Oui, l’assurance habitation peut couvrir les tuiles envolées même si les rafales de vent sont inférieures à 100 km/h. Certains contrats prévoient des critères alternatifs, notamment lorsque plusieurs bâtiments de construction solide situés à proximité ont subi des dommages similaires. La prise en charge dépend des conditions de votre contrat. Prenez des photos des dégâts et, si possible, des dommages constatés dans votre voisinage pour compléter votre déclaration de sinistre.
Peut-on faire réparer une toiture endommagée avant le passage de l’expert d’assurance ?
Oui, vous pouvez faire réaliser les réparations d’urgence nécessaires pour protéger votre habitation, notamment la pose d’une bâche de toiture ou la mise en sécurité des éléments déplacés. En revanche, évitez les réparations définitives avant le passage de l’expert ou l’accord de votre assureur, sauf instruction contraire. Photographiez les dégâts avant toute intervention et conservez les factures des mesures conservatoires.
Le bâchage d’urgence d’une toiture est-il remboursé par l’assurance ?
Le bâchage d’urgence peut être pris en charge par l’assurance habitation lorsque les dommages relèvent d’une garantie applicable au sinistre. Le remboursement dépend des conditions du contrat, des éventuels plafonds et des exclusions. Conservez la facture détaillée de l’intervention ainsi que les photographies de la toiture endommagée avant et après le bâchage, puis transmettez ces éléments à votre assureur.
Qui doit réparer une toiture endommagée lorsque l’on est locataire ?
La réparation de la toiture relève généralement du propriétaire, car la couverture constitue un élément du bâtiment. En tant que locataire, prévenez rapidement votre propriétaire ou votre agence immobilière afin qu’il puisse organiser les réparations et déclarer le sinistre à son assureur. Si vos meubles, vêtements ou autres biens personnels sont endommagés, contactez également votre assurance habitation pour déclarer les dommages subis.